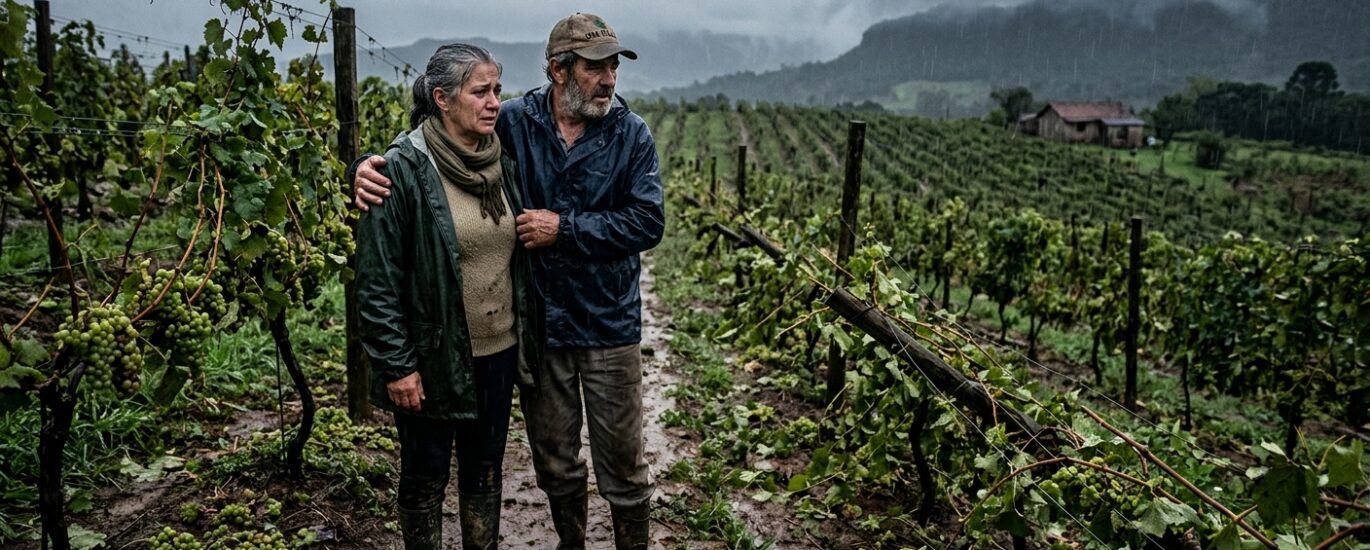
O alongamento rural na Bahia pode ser solicitado pelo produtor que enfrenta dificuldades para quitar o financiamento agrícola no prazo, especialmente quando há fatores que comprometem a produção ou a renda.
A cidade de Juazeiro ocupa o primeiro lugar na produção da fruta no estado.
O pedido deve ser apresentado ao banco antes do vencimento, com documentos que comprovem a situação e a capacidade de pagamento após a renegociação.
O Manual de Crédito Rural (MCR) estabelece regras para a prorrogação de operações rurais em determinadas situações, enquanto a Lei nº 4.829/1965 disciplina o crédito rural no Brasil.
É importante analisar o contrato, as condições da atividade e os motivos do endividamento para formular o pedido corretamente e evitar medidas de cobrança ou execução.
Se o vencimento está próximo ou já ocorreu, procure orientação jurídica imediatamente, pois a demora pode reduzir as alternativas para proteger a atividade rural e negociar a dívida.
O pedido pode ser feito por produtor rural que tenha uma operação de crédito rural e esteja enfrentando dificuldade temporária para realizar o pagamento.
A análise depende das características do financiamento, da fonte dos recursos, da finalidade do crédito e do motivo que levou à redução da capacidade de pagamento.
O MCR prevê situações em que a instituição financeira pode prorrogar a dívida quando fica comprovada a dificuldade temporária para o reembolso, além da necessidade de a instituição atestar a necessidade da medida e verificar a capacidade futura de pagamento do mutuário.
Por isso, cada caso precisa ser analisado individualmente. Um financiamento de custeio do Pronaf, por exemplo, pode seguir regras específicas diferentes de uma operação de investimento ou de outra linha de crédito rural.
A Lei nº 4.829/1965, que institucionaliza o crédito rural, estabelece que esse tipo de financiamento deve atender às finalidades próprias da atividade rural, incluindo custeio, investimento e comercialização da produção.
O banco precisa conseguir identificar por que o produtor deixou de ter condições de cumprir o cronograma original e qual é a perspectiva de recuperação da atividade.
Dependendo do caso, podem ser essenciais documentos da operação bancária, comprovantes de perdas, informações sobre a produção, registros de comercialização, documentos contábeis e financeiros, laudos técnicos e outros elementos capazes de demonstrar a redução da renda.
Em determinadas situações previstas nas normas do crédito rural, as informações técnicas devem demonstrar o fato que provocou a dificuldade, sua intensidade, a redução da renda e o período estimado para recuperação.
É justamente nessa etapa que muitos produtores acabam cometendo um erro: deixam para procurar ajuda somente depois que a dívida já venceu e a cobrança começou.
Quanto mais próxima estiver a data de vencimento, maior deve ser a atenção com a documentação e com a formalização do pedido.
O primeiro passo é identificar exatamente qual operação está sendo discutida. O contrato, o programa de financiamento, a fonte dos recursos e a finalidade do crédito podem modificar as regras aplicáveis.
Em seguida, é preciso reunir os documentos que comprovem a dificuldade de pagamento e apresentar formalmente o pedido à instituição financeira, demonstrando por que a propriedade não consegue cumprir o cronograma original e como poderá retomar os pagamentos após a extensão do prazo.
O pedido não deve ser tratado como uma simples negociação comercial. Em alguns casos, existem regras específicas do crédito rural que precisam ser observadas pelo banco.
Além disso, o produtor deve guardar protocolo, requerimentos, laudos e demais documentos entregues à instituição financeira. Essa documentação pode ser importante caso o pedido seja recusado ou caso surja posteriormente uma discussão sobre a operação.
O Banco Central diferencia prorrogação, extensão e renegociação da dívida rural. A prorrogação está relacionada às hipóteses previstas no MCR; já uma renegociação comum depende das condições e da aceitação da instituição financeira.
Quando o banco recusa o pedido, é importante analisar o motivo da negativa, a documentação apresentada e o enquadramento da operação antes de simplesmente aceitar uma nova proposta de pagamento.
Essa situação exige rapidez. Se o financiamento já está vencido, o produtor pode enfrentar cobrança, encargos, restrições de crédito e, conforme o caso, medidas judiciais relacionadas à garantia da operação. Esperar a situação avançar pode tornar a defesa dos interesses do produtor mais complexa.
A Lei nº 8.171/1991, que trata da política agrícola, inclui o crédito rural entre os instrumentos da política agrícola brasileira e estabelece objetivos relacionados ao desenvolvimento e à renda da atividade rural.
Se o vencimento está próximo, o ideal é não esperar a parcela vencer para começar a organizar a documentação. Em determinadas modalidades, as próprias regras estabelecem prazos para que o pedido ou a renegociação seja apresentado.
Sim. Em 2026, o Conselho Monetário Nacional publicou novas regras relacionadas à composição de determinadas dívidas rurais.
A Resolução CMN nº 5.330/2026 criou regras para uma linha de crédito destinada à composição de determinadas dívidas rurais, especialmente operações que atendam aos critérios previstos na própria resolução, incluindo situações de perdas relacionadas a eventos climáticos ou à redução dos preços dos produtos financiados.
Posteriormente, a Resolução CMN nº 5.340/2026 tratou de outras hipóteses de composição de dívidas e estabeleceu, para determinadas operações, prazo de contratação até 12 de novembro de 2026.
Essas regras não abrangem automaticamente todos os produtores ou todos os financiamentos. É necessário verificar o enquadramento da dívida.
Por isso, se existe uma operação rural em atraso ou com vencimento próximo, não espere uma nova cobrança do banco para então procurar orientação. O tempo é fundamental para identificar documentos, avaliar o enquadramento e apresentar o pedido adequado.
Uma dívida rural não deve ser analisada apenas pelo valor da parcela.
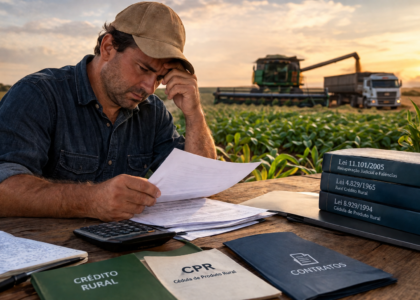
É preciso verificar o contrato, a origem dos recursos, a finalidade do financiamento, as garantias oferecidas, os encargos, os fatos que provocaram a dificuldade financeira e as normas do MCR aplicáveis àquela operação.
Um advogado especializado pode avaliar se existe fundamento para solicitar a prorrogação, renegociação ou outra medida juridicamente adequada, além de verificar se houve irregularidade na cobrança ou na condução da operação bancária.
Para o produtor, essa análise antecipada pode fazer diferença. Quanto antes a situação for examinada, maior é a possibilidade de agir enquanto ainda existem alternativas para preservar a atividade rural e organizar o pagamento da dívida.
O alongamento rural na Bahia não é simplesmente um pedido para ganhar mais tempo. É uma medida que precisa ser analisada conforme as regras do crédito rural, as características do financiamento e a situação econômica concreta do produtor.
Se houve perda de safra, problema climático, queda de preços, dificuldade de comercialização ou outro acontecimento que comprometeu a capacidade de pagamento, reúna os documentos e procure orientação antes do vencimento, sempre que possível.
Se a dívida já venceu ou o banco iniciou uma cobrança, a urgência é ainda maior. Uma análise jurídica feita no momento adequado pode ajudar a identificar as medidas cabíveis antes que a situação avance para uma etapa mais difícil de administrar.
Leia também: