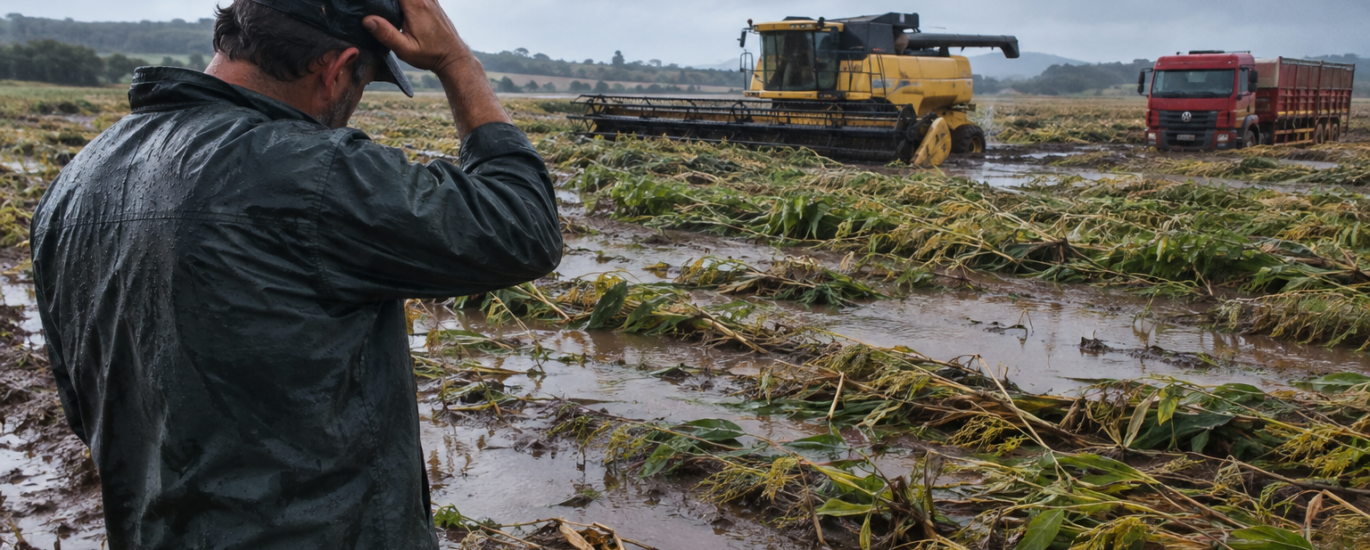
Em caso de frustração de safra no RS, o produtor rural pode solicitar ao banco a prorrogação do crédito rural, desde que comprove a perda e a dificuldade de pagamento.
É fundamental apresentar laudo técnico que demonstre os prejuízos causados por enchentes, chuvas excessivas ou outros eventos climáticos.
O pedido de alongamento deve ser fundamentado nas normas do crédito rural e, preferencialmente, feito antes do vencimento da parcela.
Se o banco negar o pedido indevidamente, o produtor pode buscar medidas administrativas ou judiciais para preservar seu direito.
A orientação de um advogado especialista em crédito rural ajuda a analisar o contrato, reunir provas e formalizar corretamente o pedido.
A frustração de safra no RS pode ocorrer por excesso de chuvas, enchentes, alagamentos, granizo, geadas, secas ou outros eventos que provoquem perdas relevantes na produção.
Quando o produtor não consegue gerar a receita esperada para quitar o financiamento, é possível avaliar a prorrogação da dívida, desde que sejam atendidos os requisitos aplicáveis à operação.
O próprio Manual de Crédito Rural (MCR) prevê que a instituição financeira pode prorrogar a dívida quando o mutuário comprovar dificuldade temporária para o reembolso. O prazo e o cronograma devem considerar a capacidade de pagamento e o ciclo de geração de renda da atividade financiada.
Isso significa que o produtor não deve simplesmente esperar o vencimento da parcela. Quanto antes forem reunidos os documentos e apresentada a situação ao banco, maiores são as possibilidades de organizar uma solução antes que a dívida evolua para inadimplência.
O banco precisa conseguir verificar que o problema climático realmente afetou a atividade financiada e comprometeu a capacidade de pagamento. Por isso, a documentação técnica tem papel fundamental.
Entre os principais elementos que podem ser utilizados estão o laudo técnico elaborado por profissional habilitado, fotografias e vídeos das áreas atingidas, notas fiscais de produção e comercialização, contratos, documentos do financiamento, comprovantes de perdas e demais registros que demonstrem a relação entre o evento climático e a redução da receita.
Em determinadas situações, a qualidade do laudo pode ser decisiva. Normas recentes do Conselho Monetário Nacional relacionadas à composição de dívidas rurais também exigem laudo técnico para comprovação de determinadas perdas e estabelecem a necessidade de demonstrar a relação entre o prejuízo e as operações de crédito envolvidas.
Portanto, não basta afirmar que houve prejuízo. É necessário comprovar tecnicamente a extensão da perda e o impacto sobre a capacidade de pagamento.
A Lei nº 4.829/1965, que institucionaliza o crédito rural, estabelece a estrutura legal dessa modalidade de financiamento. Já a Lei nº 8.171/1991, que trata da política agrícola, reconhece o crédito rural como instrumento de financiamento da atividade agrícola.
Além dessas leis, o produtor precisa observar o Manual de Crédito Rural, que reúne as regras específicas aplicáveis às operações. O MCR estabelece, entre outros pontos, que o cronograma de reembolso deve estar relacionado à capacidade de pagamento e às épocas normais de obtenção dos rendimentos da atividade.
Há ainda medidas específicas criadas em 2026 para determinadas situações de composição e prorrogação de dívidas rurais.
A Resolução CMN nº 5.330/2026, por exemplo, estabeleceu condições para uma linha de composição de dívidas envolvendo produtores que preencham requisitos específicos, inclusive relacionados a perdas provocadas por eventos climáticos extremos.
Por isso, não é seguro presumir que toda dívida rural terá exatamente o mesmo tratamento. É necessário verificar a linha de crédito, a data da contratação, o tipo de financiamento, a situação da dívida e o evento que provocou a perda.
O maior erro é esperar a parcela vencer para começar a procurar uma solução.
Quando a renda da propriedade foi comprometida, o produtor deve reunir rapidamente os documentos da operação, registrar os danos e buscar avaliação técnica da lavoura ou da atividade afetada.
Em seguida, deve apresentar formalmente ao banco o pedido de prorrogação ou a medida de crédito aplicável ao caso.
O objetivo é demonstrar três pontos fundamentais: houve um evento que provocou a perda, a perda afetou a atividade financiada e essa situação comprometeu temporariamente a capacidade de pagamento.
A urgência existe porque deixar a dívida simplesmente vencer pode aumentar a dificuldade de negociação e criar consequências financeiras e jurídicas que poderiam ser evitadas com uma atuação preventiva.
Quando existe uma perda significativa, o produtor não precisa enfrentar sozinho uma negociação bancária complexa.
Um advogado especialista em crédito rural pode analisar o contrato, verificar as regras do MCR aplicáveis, avaliar a documentação das perdas, orientar a elaboração do pedido e identificar se existem medidas específicas de renegociação ou prorrogação para aquela operação.
Essa análise também é importante quando o banco recusa o pedido. Dependendo das circunstâncias, pode ser necessário discutir administrativamente ou judicialmente a situação para evitar que uma perda provocada por evento climático se transforme em um problema financeiro ainda maior.
Havendo frustração de safra no RS não vai significar necessariamente que o produtor precise abandonar a atividade ou aceitar imediatamente uma cobrança que não consegue pagar.
Existem mecanismos de prorrogação, renegociação e composição de dívidas, mas cada operação precisa ser analisada individualmente.
O Banco Central confirma que a prorrogação do crédito rural pode ser buscada quando o produtor comprova a impossibilidade de pagamento dentro dos critérios previstos no MCR.
Se a produção foi perdida, o momento de agir é agora. Quanto mais completa estiver a documentação e quanto mais cedo o problema for apresentado ao banco, melhor será a possibilidade de construir uma solução adequada para preservar a propriedade, o crédito e a continuidade da atividade rural.
A frustração de safra no RS pode comprometer seriamente a capacidade de pagamento do produtor, mas a perda da produção não significa que a dívida precise se tornar impagável. Existem mecanismos de prorrogação, renegociação e composição do crédito rural que podem ser analisados conforme cada situação.
O mais importante é não esperar o vencimento da dívida para tomar uma atitude. Reunir provas das perdas, obter um laudo técnico e apresentar um pedido devidamente fundamentado ao banco pode fazer diferença para preservar o fluxo financeiro da propriedade.
Quando houver negativa da instituição financeira ou dúvidas sobre os direitos do produtor, contar com um advogado especialista em crédito rural pode ser fundamental para analisar a operação e buscar a solução juridicamente adequada.
Mais artigos: