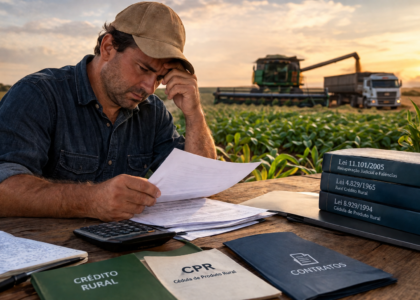
Sim, é possível pedir o alongamento de dívida rural no Mato Grosso quando o produtor enfrenta dificuldades para cumprir o pagamento, especialmente diante de perdas ou problemas na atividade rural.
O pedido deve ser feito o quanto antes, antes que a dívida cresça e se torne ainda mais difícil de quitar.
Dependendo da situação, a renegociação pode permitir mais prazo e condições adequadas à capacidade de pagamento do produtor.
Esperar a cobrança avançar aumenta os riscos de juros, execução judicial e outras medidas contra o devedor.
Em casos mais graves, a dívida pode comprometer bens utilizados na atividade e até mesmo colocar a propriedade rural em risco.
Por esse motivo, agir rapidamente e buscar orientação jurídica especializada é decisivo para proteger o patrimônio e buscar uma solução para a dívida.
Se você está enfrentando uma frustração, quebra ou perda de safra e está com dificuldades pera pagar seu crédito rural, o momento de agir é agora!
O alongamento ou prorrogação da dívida rural permite que o produtor tenha prazo compatível com sua capacidade de pagamento, observadas as regras aplicáveis à operação. O Banco Central informa que a prorrogação pode ser solicitada quando o mutuário comprova que não consegue pagar, conforme os critérios do Manual de Crédito Rural.
Isso significa que o produtor não deve simplesmente deixar de pagar. É necessário formalizar o pedido, apresentar a documentação adequada e demonstrar de maneira objetiva por que o pagamento nas condições originalmente contratadas se tornou inviável.
Por esse motivo, é indispensável a ajuda de um profissional especialista em direito rural para assessorar o produtor e agir da forma correta para o sucesso do pedido.
Não existe uma resposta única para todos os produtores. A possibilidade depende das características da operação, do motivo da dificuldade de pagamento, dos documentos disponíveis e das normas específicas aplicáveis ao crédito contratado.
Entre os principais elementos que podem ser importantes para demonstrar a necessidade de prorrogação estão:
A análise antecipada é fundamental porque cada dia de espera pode tornar a negociação mais difícil. Uma dívida que inicialmente poderia ser reorganizada pode evoluir para uma situação de cobrança judicial, especialmente quando existem garantias reais envolvidas.
A Lei nº 4.829/1965, que institucionaliza o crédito rural no Brasil, estabelece as bases da política de crédito destinada às atividades rurais. Já a Lei nº 9.138/1995 tratou de mecanismos de alongamento e securitização de determinadas dívidas originárias de crédito rural.
Além da legislação, existe importante entendimento do Superior Tribunal de Justiça. A Súmula 298 estabelece que o alongamento de dívida originada de crédito rural não constitui mera faculdade da instituição financeira, mas direito do devedor nos termos da lei.
Esperar a dívida vencer para começar a procurar uma solução pode aumentar consideravelmente os problemas enfrentados pelo produtor.
Quando o produtor percebe que não terá condições de cumprir o cronograma contratado, o momento de agir é antes que a dificuldade financeira se transforme em uma crise patrimonial.
A demora pode trazer consequências como aumento do saldo devedor, cobranças, inscrição em cadastros de inadimplentes, vencimento antecipado em determinadas situações e eventual execução das garantias.
Em operações garantidas por imóvel rural, por exemplo, o problema pode ultrapassar a questão financeira e atingir diretamente o patrimônio da família.
Por isso, o alongamento rural no Mato Grosso deve ser tratado como uma medida preventiva de gestão da dívida, e não como uma providência para ser tomada somente depois que a cobrança já começou.
O produtor deve formalizar o pedido junto à instituição financeira responsável pela operação, apresentando os documentos capazes de demonstrar a dificuldade de pagamento e a necessidade de adequação do cronograma.
É importante que o pedido não seja genérico. Quanto mais clara for a demonstração da situação econômica e das circunstâncias que afetaram a atividade, melhor será a análise do caso, por isso a importância de um acompanhamento profissional.
Também é recomendável verificar a documentação da operação, a modalidade de crédito, as garantias oferecidas, os encargos e as normas específicas que regulamentam aquele financiamento.
Se o banco negar o pedido ou apresentar uma solução incompatível com a situação do produtor, é necessário analisar juridicamente a operação antes de simplesmente aceitar novas condições.
É preciso verificar se o produtor realmente preenchia os requisitos para a prorrogação, se foi solicitado da forma correta e se o pedido foi apresentado com a documentação necessária. Ele deve ser feito de acordo com os requisitos legais.
Por isso, diante de uma negativa do banco, pode ser necessário analisar o contrato, a cédula rural, os documentos da produção, os motivos da dificuldade financeira e as normas aplicáveis à operação.
Em determinados casos, a discussão pode chegar à justiça para que sejam examinados os requisitos do pedido e assegurar os direitos do produtor.
Contar com um advogado especializado em direito do agronegócio faz toda a diferença quando o produtor enfrenta dificuldades para pagar uma dívida rural.
O profissional pode analisar o contrato, verificar as garantias, identificar os requisitos para a prorrogação e orientar sobre a documentação necessária para apresentar um pedido consistente ao banco.
Além disso, uma análise jurídica antecipada permite identificar possíveis problemas antes que a dívida avance para cobranças ou medidas judiciais.
Quando existe risco de comprometimento da propriedade rural, máquinas ou outros bens, agir rapidamente pode ser fundamental para proteger o patrimônio do produtor.
Se a instituição financeira negar o pedido, apresentar condições inadequadas ou iniciar medidas de cobrança, o advogado poderá avaliar quais providências jurídicas são cabíveis para defender os direitos do produtor e buscar uma solução compatível com a legislação.
O produtor que percebe que não conseguirá pagar deve agir rapidamente. Deixar o problema para depois pode custar caro, principalmente quando existem imóveis, máquinas, equipamentos ou outros bens vinculados à operação.
O objetivo da prorrogação não é simplesmente adiar o problema, mas buscar uma estrutura de pagamento que tenha relação com a capacidade econômica da atividade rural.
Quanto mais cedo o produtor reunir documentos, identificar a causa da dificuldade e formalizar seu pedido, maior será a possibilidade de discutir a dívida antes que ela evolua para medidas de cobrança mais graves.
O alongamento rural no Mato Grosso pode representar uma alternativa jurídica e financeira para produtores que enfrentam dificuldades para cumprir suas obrigações de crédito rural.
A legislação e a jurisprudência reconhecem situações em que o produtor pode ter direito à prorrogação da dívida.
O ponto mais importante é não esperar a dívida se tornar impagável. Agir cedo pode fazer a diferença entre uma negociação possível e uma crise que coloque em risco o patrimônio construído durante anos de trabalho no campo.
Leia também: