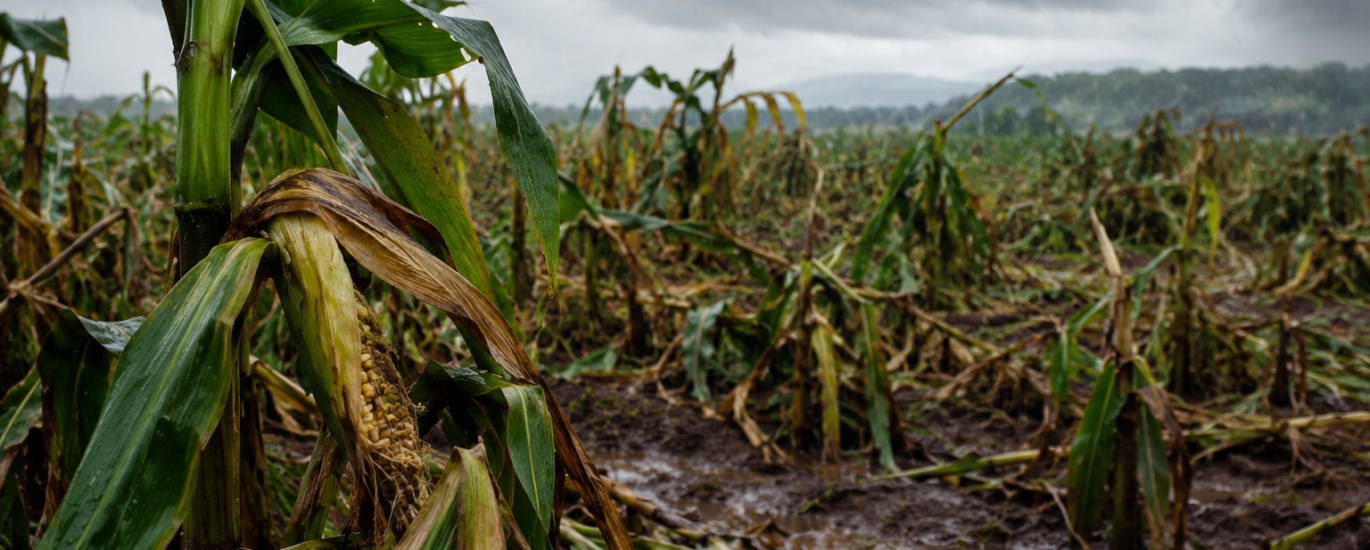
Perdi a safra e o banco está ameaçando cobrar judicialmente. Se você perdeu a safra e não consegue pagar o banco, pode ser possível solicitar a prorrogação ou renegociação do crédito rural.
É fundamental comprovar a perda por meio de laudo técnico, demonstrando a frustração da produção e a redução da capacidade de pagamento.
O pedido deve ser apresentado ao banco o quanto antes, preferencialmente antes do vencimento da dívida.
Se houver negativa injustificada, procure um advogado especializado em direito bancário e crédito rural para avaliar as medidas cabíveis.
Sim, dependendo das circunstâncias, pode ser possível solicitar a prorrogação da dívida rural.
O Manual de Crédito Rural prevê a possibilidade de prorrogação quando o produtor comprova dificuldade temporária para pagar o financiamento, inclusive em situações de frustração de safra por fatores adversos.
O MCR também prevê situações relacionadas a dificuldades de comercialização e problemas no fluxo de caixa decorrentes de perdas de safras anteriores.
Isso significa que a perda da produção não deve ser simplesmente ignorada.
É necessário demonstrar ao banco que o problema realmente aconteceu e que a perda comprometeu a capacidade de pagamento do produtor.
Um laudo técnico de perda de safra pode ser fundamental nesse momento. Fotografias, notas fiscais, documentos da propriedade, registros de produção, informações climáticas, contratos e outros documentos também podem ajudar a demonstrar a extensão do prejuízo.
Essa é uma questão que precisa ser analisada com cuidado.
Prorrogação, extensão e renegociação não são exatamente a mesma coisa.
O Banco Central explica que a prorrogação pode ser solicitada quando o produtor comprova a incapacidade de pagamento dentro dos critérios do Manual de Crédito Rural. Já a renegociação depende das regras aplicáveis à operação e da análise da instituição financeira.
Por isso, simplesmente pedir ao gerente para “jogar a dívida para frente” pode não ser suficiente.
É preciso apresentar uma justificativa técnica e documental consistente.
Em algumas situações, a instituição financeira também deve analisar a capacidade de pagamento do produtor e a necessidade da prorrogação, conforme as regras do crédito rural.
A Lei nº 4.829/1965, que institucionaliza o crédito rural no Brasil, estabelece as bases desse sistema de financiamento destinado às atividades rurais.
Já a Lei nº 8.171/1991, que trata da política agrícola, reconhece o crédito rural como instrumento de financiamento da atividade rural e estabelece diretrizes relacionadas ao desenvolvimento da agricultura.
Além dessas leis, existem normas do Conselho Monetário Nacional e regras específicas do Manual de Crédito Rural, que são extremamente importantes para verificar se determinada operação pode ser prorrogada ou renegociada.
Portanto, não basta olhar apenas para o contrato assinado com o banco. É necessário verificar também as normas que regulamentam aquela modalidade de crédito.
Se você sabe que não terá condições de pagar o financiamento, não espere a dívida vencer.
Quanto antes o problema for documentado, maiores serão as possibilidades de construir uma estratégia adequada para enfrentar a situação.
O produtor deve reunir os documentos que comprovem a perda, analisar o contrato de crédito e verificar qual foi a causa da redução da produção.
Entre os documentos que podem ser importantes estão:
A documentação precisa contar uma história clara: quanto foi investido, quanto era esperado produzir, quanto efetivamente foi produzido e como a perda afetou a capacidade de pagamento.
Quanto mais consistente for essa demonstração, mais segura tende a ser a análise do caso.
Uma negativa do banco não significa necessariamente que o produtor deve simplesmente aceitar a cobrança e perder o controle da situação.
É necessário entender por que o pedido foi negado, quais documentos foram apresentados e quais regras foram utilizadas pela instituição financeira para justificar a decisão.
Dependendo do caso, pode ser necessário apresentar novos documentos, formular um pedido administrativo mais completo ou buscar orientação jurídica especializada.
O produtor também deve ficar atento para não assinar qualquer acordo de renegociação sem antes compreender os novos juros, encargos, garantias, prazo de pagamento e consequências do eventual inadimplemento.
Uma negociação aparentemente simples pode aumentar consideravelmente o custo da dívida.
Sim. Em 2026, existem também medidas específicas voltadas a determinados produtores que acumularam perdas de safra.
A Resolução CMN nº 5.330/2026, posteriormente alterada pela Resolução CMN nº 5.334/2026, regulamenta uma linha de crédito para composição de determinadas dívidas rurais. Entre os requisitos previstos estão situações específicas de perdas ocorridas entre 2019 e 2025, com redução mínima de 30% da renda bruta agropecuária esperada, provocada por eventos climáticos extremos ou redução dos preços de comercialização, além da necessidade de comprovação por laudo técnico.
Isso demonstra como é importante analisar quando ocorreu a perda, qual foi sua extensão, qual financiamento está sendo cobrado e quais normas estão atualmente em vigor.
Não existe uma solução única para todos os produtores.
Se você perdeu a safra, está sem dinheiro para pagar o financiamento e simplesmente esperar a cobrança começar, o problema pode ficar muito maior.
Com o atraso, podem surgir encargos, cobranças judiciais e medidas para execução das garantias oferecidas no financiamento.
Em determinadas situações, podem estar envolvidas garantias importantes para a atividade rural, como máquinas, equipamentos, imóveis ou outros bens.
Por isso, agir antes do vencimento ou logo no início da dificuldade financeira pode fazer uma grande diferença.
O objetivo não é deixar de pagar a dívida, mas buscar uma forma juridicamente adequada e economicamente possível de cumprir a obrigação sem destruir a capacidade produtiva do produtor.
Casos envolvendo dívida rural podem parecer simples, mas frequentemente envolvem contratos bancários, Manual de Crédito Rural, resoluções do Conselho Monetário Nacional, garantias, laudos técnicos e diferentes modalidades de financiamento.
Um advogado com experiência em direito bancário e crédito rural pode analisar o contrato, verificar as condições da operação, avaliar a documentação da perda e identificar quais medidas podem ser adotadas.
Essa análise deve acontecer o quanto antes.
Se a produção foi perdida e a renda desapareceu, não espere o banco tomar a iniciativa. Procure orientação, reúna as provas e avalie as alternativas disponíveis antes que a situação evolua para uma cobrança mais grave.
Perdeu a safra e não consegue pagar o banco? O primeiro passo é não ignorar a dívida.
A perda da produção pode, em determinadas circunstâncias, justificar pedido de prorrogação do crédito rural, desde que sejam comprovadas a dificuldade de pagamento e as condições exigidas pelas normas aplicáveis.
O ponto mais importante é agir rapidamente. Laudo técnico, documentos da produção, contrato bancário e provas das perdas podem ser decisivos para construir uma solução.
Se você está enfrentando esse problema, não espere a dívida crescer para procurar ajuda. Quanto antes o caso for analisado, maiores são as possibilidades de identificar uma estratégia adequada para proteger sua atividade rural.
Leia mais: