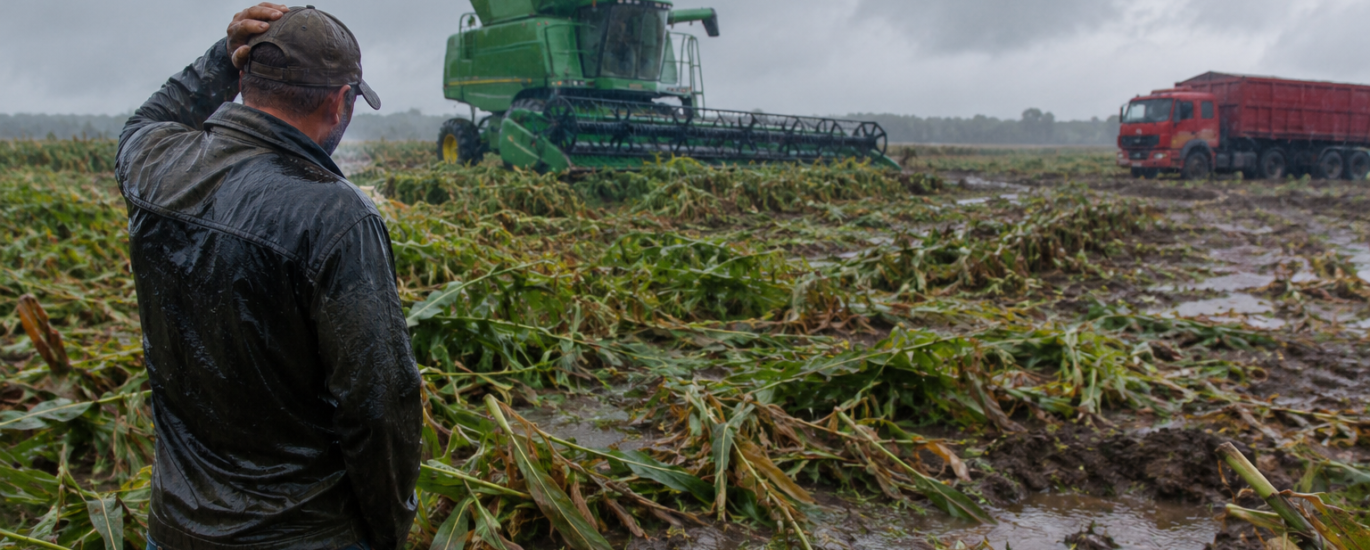
A perda de safra no Paraná pode permitir ao produtor buscar prorrogação ou renegociação da dívida rural, conforme as regras do crédito rural.
É fundamental comprovar as perdas com laudo técnico, documentos da produção e registros dos eventos climáticos.
O pedido deve ser apresentado ao banco, preferencialmente antes do vencimento da parcela.
Também é possível avaliar medidas judiciais quando o produtor tem seu pedido de prorrogação indevidamente recusado.
A análise de um advogado especializado em direito rural pode ajudar a proteger o produtor e evitar medidas mais graves, como execução da dívida.
Sim. O crédito rural possui regras específicas para situações em que acontecimentos adversos prejudicam a capacidade de pagamento do produtor.
O MCR estabelece que a instituição financeira pode prorrogar a dívida quando o mutuário comprovar dificuldade temporária para quitar o financiamento em razão de frustração de safra, dificuldade de comercialização ou outros acontecimentos prejudiciais à atividade rural.
Isso não significa que toda perda resulte automaticamente no cancelamento ou perdão da dívida. O objetivo é adequar o pagamento à nova realidade econômica do produtor, preservando a continuidade da atividade.
A Lei nº 4.829/1965, que institucionaliza o crédito rural, estabelece as bases do sistema de financiamento da atividade agropecuária e atribui ao Conselho Monetário Nacional competência para disciplinar suas normas operacionais.
A comprovação das perdas é uma das etapas mais importantes. Não basta informar ao banco que a produção foi prejudicada: é necessário demonstrar tecnicamente o que aconteceu e qual foi o impacto econômico.
Entre os documentos que podem ser importantes estão:
Em determinadas medidas de composição de dívidas criadas em 2026, a regulamentação do Conselho Monetário Nacional exige laudo técnico demonstrando a relação entre as perdas e as operações que serão renegociadas.
Por isso, o produtor deve reunir as provas antes que os documentos desapareçam ou que a situação da lavoura deixe de poder ser corretamente constatada.
O primeiro passo é identificar exatamente quais contratos foram afetados e calcular o impacto da redução da produção sobre a capacidade de pagamento.
Em seguida, é importante formalizar o pedido junto à instituição financeira, apresentando a documentação técnica e econômica que demonstre a dificuldade temporária.
A Lei nº 8.171/1991, que trata da política agrícola, também integra o conjunto legislativo relacionado às políticas de apoio e financiamento da atividade rural.
Além disso, em 2026 existem regras específicas para determinados produtores atingidos por perdas acumuladas. A Resolução CMN nº 5.330/2026, posteriormente alterada pela Resolução CMN nº 5.334/2026, criou condições para composição de determinadas dívidas rurais, inclusive para produtores que tiveram perdas relevantes em safras anteriores, desde que atendidos os requisitos previstos na regulamentação.
Esperar o vencimento para procurar uma solução pode tornar a situação muito mais difícil.
Com a inadimplência, podem surgir encargos adicionais, cobranças, restrições cadastrais e, dependendo do caso, medidas judiciais para recuperação do crédito.
Por isso, quem sofreu perda de safra no Paraná deve avaliar a situação antes do vencimento da obrigação, sempre que possível. O Banco Central orienta que a prorrogação depende da comprovação da impossibilidade de pagamento segundo as regras do crédito rural.
A urgência não está apenas em renegociar: está em provar corretamente a perda enquanto ainda existem elementos capazes de demonstrá-la.
Quando o banco recusa o pedido, oferece condições incompatíveis com a capacidade de pagamento ou existe risco de cobrança judicial, contar com um advogado especializado em direito rural pode fazer diferença.
O profissional pode analisar o contrato, verificar o enquadramento nas normas do crédito rural, avaliar os documentos técnicos e orientar sobre a melhor estratégia para preservar o patrimônio e a continuidade da atividade.
Em uma situação de prejuízo agrícola, cada prazo pode ser importante. Quanto antes o produtor buscar orientação, maiores são as possibilidades de organizar a documentação e tomar uma decisão antes que o problema financeiro se transforme em uma crise maior.
Ocorrendo uma perda de safra no Paraná não significa que o produtor ficará sem alternativas para negociar sua dívida rural. Dependendo da situação, pode existir possibilidade de prorrogação, renegociação ou enquadramento em medidas específicas de composição do débito.
O ponto fundamental é comprovar tecnicamente a perda, demonstrar sua repercussão na capacidade de pagamento e agir rapidamente perante o banco.
Se a safra foi perdida total ou parcialmente, não espere a dívida vencer para procurar uma solução. A análise antecipada do contrato e das provas pode ser decisiva para evitar que um prejuízo agrícola se transforme em uma dívida ainda maior.
Leia também: