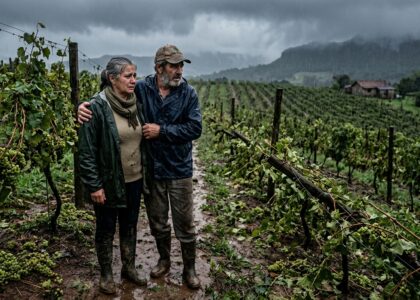
Sim. Em caso de frustração de safra em Goiás, o produtor pode solicitar a prorrogação ou renegociação do crédito rural, desde que comprove a dificuldade de pagamento.
É importante apresentar laudo técnico que demonstre as perdas e a redução da capacidade de pagamento.
O pedido deve ser feito ao banco antes do vencimento, sempre que possível, para evitar o agravamento da inadimplência.
A análise de cada caso é fundamental, especialmente diante das regras específicas vigentes em 2026.
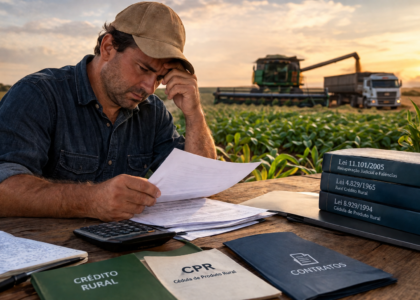
A legislação brasileira possui mecanismos destinados a proteger o produtor que enfrenta dificuldades decorrentes da própria atividade agrícola. A Lei nº 4.829/1965, que institucionaliza o crédito rural, estabelece que as condições das operações devem observar as normas definidas pelo Conselho Monetário Nacional.
Além disso, a Lei nº 8.171/1991, que trata da política agrícola, estabelece que os prazos e épocas de reembolso do crédito rural devem considerar a natureza da operação, a capacidade de pagamento e as épocas normais de comercialização da produção.
Isso é importante porque uma quebra significativa da produção pode alterar completamente a capacidade financeira originalmente considerada pelo banco.
Quando ocorre uma perda relevante, o primeiro passo é documentar tecnicamente o prejuízo. Um laudo de perda de safra, elaborado por profissional habilitado, pode demonstrar a área atingida, a cultura plantada, a produtividade esperada, a produtividade efetivamente obtida e a causa da redução.
A legislação também reconhece situações em que a frustração da produção pode justificar medidas relacionadas ao pagamento do financiamento.
A Lei nº 7.843/1989, por exemplo, prevê a prorrogação de vencimentos de operações rurais quando o rendimento da atividade financiada for insuficiente para quitar a dívida ou quando o inadimplemento decorrer de frustração de safra por motivos alheios à vontade e diligência do devedor.
Por isso, não é recomendável simplesmente deixar a parcela vencer. Quanto mais cedo o produtor apresentar a documentação e formalizar o pedido ao agente financeiro, melhor poderá demonstrar que a dificuldade de pagamento decorre de uma perda efetiva da atividade rural.
A renegociação não deve ser tratada como uma simples negociação comercial com o banco. É necessário analisar o contrato, a modalidade do financiamento, a causa da perda, as garantias existentes, o histórico da produção e a documentação disponível.
Em determinadas situações, também pode existir cobertura pelo Proagro ou seguro rural.
A Lei nº 8.171/1991 prevê o Proagro para situações em que fenômenos naturais, pragas ou doenças dificultem a liquidação de determinadas operações de custeio rural, observadas as regras do programa.
Além disso, medidas específicas de renegociação podem ser criadas pelo Poder Público. Em 2026, por exemplo, a Medida Provisória nº 1.376 estabeleceu condições para determinadas operações envolvendo produtores que tiveram perdas em safras, inclusive em razão de eventos climáticos extremos, mediante comprovação por laudo de profissional habilitado.
Quando existe perda significativa da produção, esperar a dívida vencer pode ser um erro caro. A cobrança pode avançar, os encargos podem aumentar e as garantias oferecidas no financiamento podem ficar sob risco.
Um advogado especializado em direito agrário e crédito rural pode analisar a documentação, verificar se existem fundamentos para prorrogação ou renegociação e orientar a forma correta de apresentar o pedido ao banco.
O ponto principal é não aceitar automaticamente uma negativa da instituição financeira. Se a legislação e as circunstâncias do caso permitirem a prorrogação, o produtor deve estar preparado para demonstrar tecnicamente a perda e defender seus direitos.
A frustração de safra em Goiás pode comprometer seriamente o fluxo financeiro de uma propriedade, mas a perda da produção não significa necessariamente que o produtor ficará sem alternativas diante do financiamento rural.
A documentação técnica é fundamental, assim como a análise do contrato e das normas aplicáveis à operação. Quanto antes o produtor agir, maiores são as possibilidades de organizar uma solução antes que a dívida se transforme em um problema ainda maior.
Se a sua produção foi prejudicada e o financiamento rural está próximo do vencimento, procure orientação especializada e avalie imediatamente as possibilidades de prorrogação, renegociação, seguro ou Proagro aplicáveis ao seu caso.
Sim. Em determinadas situações, a frustração de safra pode justificar a prorrogação do financiamento rural, especialmente quando a perda compromete a capacidade de pagamento do produtor. É fundamental comprovar tecnicamente a perda e observar as regras aplicáveis à operação.
O produtor deve reunir documentos que comprovem a perda, como laudo técnico, registros fotográficos, notas fiscais, documentos da produção e informações sobre o evento climático. Também é recomendável comunicar o banco e formalizar o pedido de prorrogação ou renegociação.
A necessidade do laudo depende da operação e das regras aplicáveis, mas ele é uma das principais formas de demonstrar tecnicamente a extensão do prejuízo e a redução da capacidade de pagamento. Por isso, sua elaboração pode ser fundamental para fortalecer o pedido do produtor.
Sim. Quando houver previsão de dificuldade para quitar a operação em razão da frustração da safra, é recomendável procurar o agente financeiro antes do vencimento, apresentando a documentação que comprova a situação.
O banco pode analisar o pedido e exigir a documentação necessária. Porém, uma negativa não significa necessariamente que o produtor não tenha direitos. É preciso verificar o contrato, a legislação aplicável, as normas do crédito rural e as circunstâncias concretas da perda.
Sim. Dependendo da operação, da cobertura contratada e das condições previstas nas normas aplicáveis, o seguro rural ou o Proagro podem oferecer proteção diante de determinados eventos que causem prejuízos à produção.
A inadimplência pode gerar cobrança de encargos e outras medidas previstas no contrato, além de aumentar o risco sobre as garantias da operação. Por isso, diante de uma frustração de safra, é recomendável buscar uma solução antes do vencimento sempre que possível.
Entre os documentos que podem ser relevantes estão o laudo técnico de perda de safra, contrato do financiamento, notas fiscais, comprovantes de comercialização, documentos referentes aos custos de produção, fotografias da área afetada e documentos de seguro rural ou Proagro.
Sim. Um advogado especializado em direito agrário e crédito rural pode analisar a operação, verificar os fundamentos jurídicos para eventual prorrogação ou renegociação e orientar o produtor sobre a documentação e as medidas que podem ser adotadas.
O ideal é buscar orientação assim que ficar evidente que a perda da safra poderá comprometer o pagamento do financiamento. A análise antecipada permite avaliar as alternativas disponíveis antes que a dívida entre em situação de inadimplência.
Leia também: